Венчурні інвестиції в європейський Defense Tech зростуть на 309% і сягнуть $10,5 млрд у 2026 році
Обсяг венчурних інвестицій у європейські оборонні стартапи за підсумками 2026 року зросте на 309% і сягне рекордних $10,5 млрд проти $2,6 млрд торік. Defense Tech став найшвидше зростаючим сектором європейського VC-ринку, а його частка зросла з 4% до 11,1%.
Обсяг венчурних інвестицій у європейські оборонні стартапи за підсумками 2026 року зросте на 309% і сягне рекордних $10,5 млрд порівняно з $2,6 млрд торік. Про це свідчать дані Resilience Media та прогноз Dealroom. Наразі компанії сектору вже залучили $7,4 млрд, а частка оборонних технологій у загальному обсязі європейського венчурного капіталу зросла майже втричі — з 4% до 11,1%.
Defense Tech став найбільш швидкозростаючим сектором європейського венчурного ринку. Для порівняння, у космічному секторі очікують зростання на 284%, у робототехніці — на 263%, тоді як весь європейський VC-ринок може зрости лише на 38%. Така динаміка свідчить про структурний зсув у пріоритетах інвесторів на тлі безпекових викликів.
Найбільшим технологічним напрямом залишаються безпілотники — на дрони припало $4,7 млрд у межах 40 угод. Ще $1,2 млрд залучили розробники антидронових систем (C-UAS), а в морську та підводну безекіпажну робототехніку інвестували приблизно $800 млн. Паралельно зростають спеціалізовані фонди: Lakestar у липні закрив фонд на $300 млн під Defense і Dual-use, Expeditions зібрав €197 млн, а Plural формує фонд на €1 млрд.
Попри рекордні обсяги фінансування, сектор стикається з серйозними проблемами. За даними Resilience Media, головними викликами залишаються дефіцит екзитів і бар'єри в держзакупівлях. Кількість екзитів зростає, проте їхня сумарна вартість знизиться до $15,4 млрд проти $18,6 млрд у 2025 році. Покупців мало, тому компаніям або треба ставати повноцінними «новими підрядниками» (neo-primes) з широким портфелем продуктів, або вони ризикують залишитися без покупця.
Окремою проблемою залишається прірва між тестами та державними контрактами. Стартапам складно пробитися крізь консервативні системи держзакупівель. У Німеччині попри оборонний бюджет у понад €100 млрд замовлення продовжують віддавати старим гравцям, а у Великій Британії напряму малому та середньому бізнесу у 2024–2025 роках дісталося лише 4% прямих витрат Міноборони.
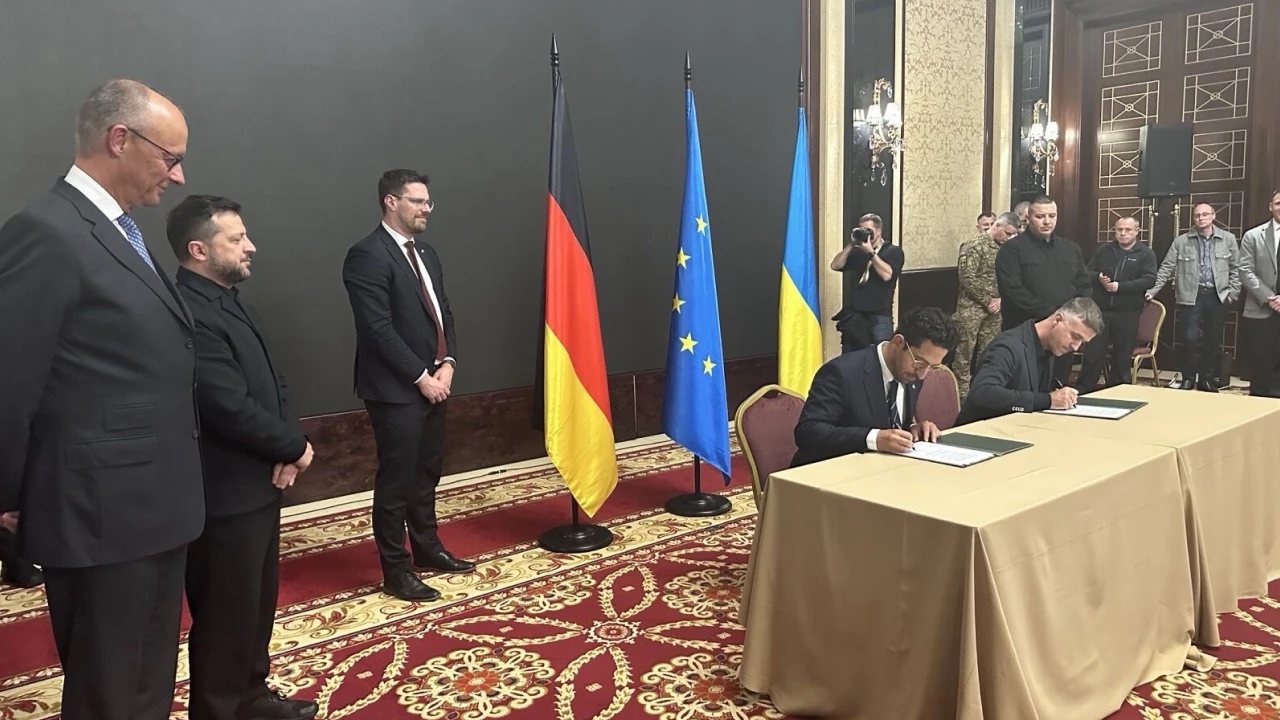
Німеччина лідирує за обсягом інвестицій серед європейських країн: її Defense Tech стартапи залучили $3,5 млрд. Далі йдуть Фінляндія — $1,2 млрд та Велика Британія — $932 млн. Значна частина цьогорічного результату Німеччини припадає на два великі раунди. Helsing у липні залучила $1,8 млрд за оцінки компанії у $18 млрд. Менш ніж за два тижні до цього Quantum Systems закрила Series D на $1,2 млрд за оцінки $8 млрд. Обидва раунди послідовно встановили рекорди серед найбільших венчурних угод європейського Defense Tech.
Якщо брати усі країни НАТО та держави-союзники, показники ще більші: стартапи блоку та партнерів уже залучили $27,1 млрд від початку року, що у 1,9 раза більше, ніж за весь 2025 рік. До кінця грудня цифра може зрости до $38,5 млрд. Значну частку — $19,6 млрд, або 75% — утримують США, проте частка 27 країн ЄС помітно піднялася: з 15% до 21%, а загальна сума вкладень у регіоні подвоїлася з $2,2 млрд до $5,4 млрд.
Зростання інвестицій в оборонні технології відбувається на тлі ширших дискусій про європейську безпеку. Зокрема, в Європарламенті пропонують створити новий Європейський оборонний союз, здатний захищати континент автономно від США, але у тісній співпраці з НАТО. Одним із ключових учасників має стати Україна, армію якої називають найсильнішою та найбільш технологічно просунутою на континенті. Це підкреслює, що оборонні технології перетворюються з нішевого сегмента на один із центральних напрямів європейського венчурного ринку.
2